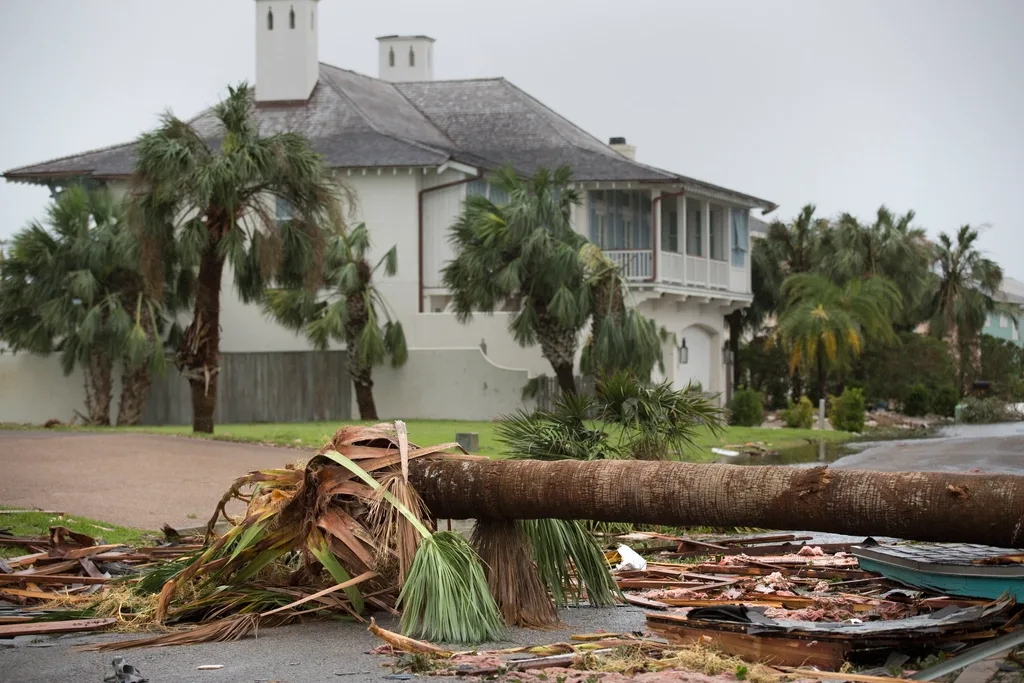
- Your own homeowners policy usually pays for tree damage to your house, no matter whose tree it was.Su propia póliza de propietario generalmente paga por el daño de un árbol a su casa, sin importar de quién era el árbol.Pwòp polis propriyètè ou anjeneral peye pou domaj yon pyebwa fè nan kay ou, kèlkeswa ki moun pyebwa a te pou.
- Debris removal is often covered too, but commonly under its own separate terms or limit.La remoción de escombros con frecuencia también está cubierta, pero comúnmente bajo sus propios términos o límite separado.Retire debri souvan kouvri tou, men komanman anba pwòp tèm oswa limit separe pa li.
- A neglected, visibly dangerous tree can support a negligence claim against a neighbor; a healthy tree that fell in a storm is harder to prove.Un árbol descuidado y visiblemente peligroso puede sustentar un reclamo de negligencia contra un vecino; un árbol saludable que cayó en una tormenta es más difícil de probar.Yon pyebwa neglije, ki vizibleman danjere, ka sipòte yon reklamasyon neglijans kont yon vwazen; yon pyebwa an sante ki tonbe nan yon tanpèt pi difisil pou pwouve.
- A tree on a car is typically an auto (comprehensive) claim, not a homeowners claim.Un árbol sobre un auto es típicamente un reclamo de auto (cobertura amplia), no un reclamo de propietario.Yon pyebwa sou yon machin anjeneral se yon reklamasyon machin (konplè), pa yon reklamasyon propriyètè.
- A tree that falls without striking a covered structure may not be covered at all under some policies.Un árbol que cae sin golpear una estructura cubierta puede no estar cubierto en absoluto bajo algunas pólizas.Yon pyebwa ki tonbe san li pa frape yon estrikti kouvri ka pa kouvri ditou anba kèk polis.
A storm rolls through, whether in Miami-Dade, Broward, or Palm Beach County, a limb or an entire tree comes down, and it lands on the roof or the fence. The first question most people ask is whose insurance pays, yours or the tree owner’s. Under a standard Florida homeowners policy, the short answer is usually yours. The longer answer depends on what hit what, and what your specific policy and its endorsements say. Policies vary, so read the declarations page before assuming anything. Pasa una tormenta, ya sea en el condado de Miami-Dade, Broward, o Palm Beach, una rama o un árbol completo cae, y aterriza sobre el techo o la cerca. La primera pregunta que casi todos hacen es quién paga, usted o el dueño del árbol. Bajo una póliza de propietario estándar en Florida, la respuesta corta suele ser que paga usted. La respuesta larga depende de qué golpeó qué, y de lo que diga su póliza específica y sus endosos. Las pólizas varían, así que lea la página de declaraciones antes de asumir cualquier cosa. Yon tanpèt pase, kit nan Konte Miami-Dade, Broward, oswa Palm Beach, yon branch oswa yon pyebwa antye tonbe, epi li tonbe sou twati a oswa baryè a. Premye kesyon pifò moun poze se kilès ki peye, ou oswa mèt pyebwa a. Anba yon polis propriyètè estanda nan Florida, repons kout la se anjeneral ou menm. Repons long lan depann de kisa ki frape kisa, ak sa polis espesifik ou ak andòsman li yo di. Polis yo varye, donk li paj deklarasyon an anvan ou sipoze nenpòt bagay.
Does my homeowners policy cover tree damage to my house? ¿Mi póliza de propietario cubre el daño de un árbol a mi casa? Èske polis propriyètè mwen kouvri domaj pyebwa sou kay mwen?
Generally, yes. Most standard Florida homeowners policies, typically written on an HO-3 form for a single-family home, cover damage from a fallen tree when the cause is a covered peril, such as windstorm. This is first-party coverage: your insurer responds to damage on your property because you pay premiums for that protection, not because anyone proved fault. That convention holds whether the tree was planted in your yard or on the other side of the fence line. Por lo general, sí. La mayoría de las pólizas estándar de propietario en Florida, típicamente emitidas en una forma HO-3 para una casa unifamiliar, cubren el daño a la vivienda y otras estructuras causado por un árbol caído cuando la causa es un peligro cubierto, como el viento de tormenta. Esto es cobertura de primera parte: su aseguradora responde al daño en su propiedad porque usted paga primas para esa protección, no porque alguien haya probado culpa. Esa convención aplica sin importar si el árbol estaba plantado en su jardín o del otro lado de la cerca. Anjeneral, wi. Pifò polis propriyètè estanda nan Florida, anjeneral ekri sou yon fòm HO-3 pou yon kay fanmi sèl, kouvri domaj nan kay la ak lòt estrikti ki koze pa yon pyebwa ki tonbe lè kòz la se yon danje kouvri, tankou van tanpèt. Sa a se kouvèti premye-pati: konpayi asirans ou repon a domaj sou propriyète ou paske ou peye prim pou pwoteksyon sa a, pa paske yon moun pwouve fòt. Konvansyon sa a aplike kit pyebwa a te plante nan jaden ou oswa li te lòt bò baryè a.
Consider a storm that splits a large oak in a Fort Lauderdale yard and drops it across the roof next door. Under the common convention, the homeowner whose roof was damaged files with their own insurer, the same way they would if their own tree had fallen on their own roof. Considere una tormenta que parte un gran roble en un jardín de Fort Lauderdale y lo deja caer sobre el techo de la casa vecina. Bajo la convención común, el propietario cuyo techo fue dañado presenta el reclamo con su propia aseguradora, igual que lo haría si su propio árbol hubiera caído sobre su propio techo. Konsidere yon tanpèt ki pati yon gwo pyebwa nan yon jaden Fort Lauderdale, epi li tonbe sou twati kay vwazen an. Anba konvansyon komen an, propriyètè ki gen twati domaje a depoze reklamasyon ak pwòp konpayi li, menm jan li ta fè si pwòp pyebwa li te tonbe sou pwòp twati li.
The specific perils your policy covers, and any exclusions, live in the declarations page and endorsements attached to your policy. Some policies are broader "open peril" forms, others list named perils. Read both before assuming you know what is covered. Los peligros específicos que cubre su póliza, y cualquier exclusión, están en la página de declaraciones y los endosos adjuntos a su póliza. Algunas pólizas son formas más amplias de "riesgo abierto", otras enumeran peligros nombrados. Lea ambos antes de asumir que sabe qué está cubierto. Danje espesifik polis ou kouvri, ak nenpòt esklizyon, yo nan paj deklarasyon an ak andòsman yo tache ak polis ou. Gen polis ki se fòm "danje louvri" pi laj, lòt yo limite a danje yo nonmen. Li toulède anvan ou sipoze ou konnen sa ki kouvri.
Does it matter whose tree it was? ¿Importa de quién era el árbol? Èske li enpòtan ki moun pyebwa a te pou?
For your own claim against your own insurer, usually not. Your homeowners policy is tied to the structure, not to who is at fault for the loss. If a neighbor’s tree falls on your house, you generally file with your own carrier first, the same way you would if the tree had been yours. Your insurer may later look into whether it can recover what it paid from the neighbor’s insurer. That process, called subrogation, happens between the two insurance companies and should not hold up your repairs. Para su propio reclamo contra su propia aseguradora, generalmente no. Su póliza de propietario está ligada a la estructura, no a quién tiene la culpa de la pérdida. Si el árbol de un vecino cae sobre su casa, usted generalmente presenta el reclamo con su propia aseguradora primero, igual que si el árbol hubiera sido suyo. Su aseguradora puede más adelante investigar si puede recuperar lo que pagó del seguro del vecino. Ese proceso, llamado subrogación, ocurre entre las dos aseguradoras y no debería retrasar sus reparaciones. Pou pwòp reklamasyon ou kont pwòp konpayi asirans ou, anjeneral non. Polis propriyètè ou lye ak estrikti a, pa ak kilès ki gen fòt pou pèt la. Si pyebwa yon vwazen tonbe sou kay ou, ou anjeneral depoze ak pwòp konpayi ou anvan, menm jan ou ta fè si pyebwa a te pou ou. Konpayi ou ka pita egzamine si li ka rekipere sa li peye nan men konpayi asirans vwazen an. Pwosesis sa a, yo rele sibwogasyon, pase ant de konpayi asirans yo epi li pa ta dwe ralanti reparasyon ou yo.
Fault starts to matter if you want to pursue the neighbor directly, a separate track covered below. La culpa empieza a importar si usted quiere ir directamente contra el vecino, un camino separado que se explica más abajo. Fòt kòmanse enpòtan si ou vle ale dirèkteman kont vwazen an, yon chemen separe nou eksplike pi ba.
Will my policy pay to remove the tree? ¿Mi póliza paga para remover el árbol? Èske polis mwen peye pou retire pyebwa a?
Often, yes, but debris removal is commonly treated as its own coverage item, separate from the cost of repairing the structure. Many policies apply their own terms or limits to it, and that allowance can run out faster than homeowners expect on a large tree. Do not assume the amount available for structural repairs is the same as the amount available to clear the tree. Check the declarations page, or ask your adjuster, what the policy allows for removal. Con frecuencia, sí, pero la remoción de escombros comúnmente se trata como su propio renglón de cobertura, separado del costo de reparar la estructura misma. Muchas pólizas aplican sus propios términos o límites específicamente a esto, y ese monto puede agotarse más rápido de lo que los propietarios esperan con un árbol grande. No asuma que el monto disponible para reparaciones estructurales es el mismo que el disponible para retirar el árbol de su jardín. Revise la página de declaraciones, o preguntéle a su ajustador, qué permite la póliza para la remoción, incluyendo si un bloqueo de la entrada o la vía pública se trata de forma distinta que escombros en el jardín. Souvan, wi, men retire debri yo souvan trete kòm pwòp atik kouvèti pa li, separe de kou repare estrikti a li menm. Anpil polis aplike pwòp tèm oswa limit yo espesyalman pou sa, epi montan sa ka fini pi vit pase sa propriyètè yo atann pou yon gwo pyebwa. Pa sipoze montan ki disponib pou reparasyon estriktirèl se menm jan ak montan ki disponib pou retire pyebwa a nan jaden ou. Tcheke paj deklarasyon an, oswa mande ajistè ou, kisa polis la pèmèt pou retire a, ki gen ladan si yon antre machin oswa vwa piblik bloke trete diferan pase debri nan jaden an.
Can I make a claim against my neighbor instead? ¿Puedo presentar un reclamo contra mi vecino en su lugar? Èske mwen ka depoze yon reklamasyon kont vwazen mwen olye de sa?
Sometimes, in addition to your own first-party claim. If the tree that fell was visibly dead, diseased, or otherwise dangerous, and your neighbor knew or had been warned and did nothing about it, you may have a separate liability claim against the neighbor for negligence. Property damage liability claims like this one turn on what the neighbor knew and when, and on whether a reasonable homeowner would have acted on that knowledge. A veces, además de su propio reclamo de primera parte. Si el árbol que cayó estaba visiblemente muerto, enfermo, o de alguna otra forma peligroso, y su vecino lo sabía o había sido advertido y no hizo nada al respecto, usted puede tener un reclamo separado de responsabilidad contra el vecino por negligencia. Los reclamos de responsabilidad por daños a la propiedad como este dependen de lo que el vecino sabía y cuándo, y de si un propietario razonable habría actuado con ese conocimiento. Pafwa, anplis de pwòp reklamasyon premye-pati ou. Si pyebwa ki tonbe a te vizibleman mouri, malad, oswa danjere yon lòt fason, epi vwazen ou te konnen oswa te avèti epi li pa t fè anyen, ou ka gen yon reklamasyon responsablite separe kont vwazen an pou neglijans. Reklamasyon responsablite domaj propriyète tankou sa a depann de sa vwazen an te konnen ak kilè, ak si yon propriyètè rezonab ta aji sou konesans sa a.
Consider a homeowner who notices a large, visibly dead tree leaning toward the property line and warns the neighbor more than once. The neighbor does nothing, and the tree eventually falls and damages the complaining homeowner’s garage. Those facts look different from a tree that snapped cleanly during a hurricane with no warning signs beforehand, and the prior notice is the kind of evidence a negligence claim is built on. Considere un propietario que nota un árbol grande, visiblemente muerto, inclinándose hacia el límite de la propiedad y le advierte al vecino más de una vez durante varios meses. El vecino no hace nada, y el árbol eventualmente cae y daña el garaje del propietario que se quejó. Esos hechos se ven muy distintos a un árbol que se partió limpiamente durante un huracán sin señales de advertencia previas, y el aviso previo es el tipo de evidencia en que se construye un reclamo de negligencia. Konsidere yon propriyètè ki remake yon gwo pyebwa, ki vizibleman mouri, ap panche nan direksyon liy propriyète a epi li avèti vwazen an plis pase yon fwa sou plizyè mwa. Vwazen an pa fè anyen, epi pyebwa a evantyèlman tonbe epi domaje garaj propriyètè ki te plenyen an. Reyalite sa yo parèt byen diferan de yon pyebwa ki te kase nèt pandan yon siklòn san okenn siy avètisman anvan. Avi anvan an se kalite prèv yon reklamasyon neglijans bati sou li.
Proving negligence is harder when a tree that looked healthy came down in a storm. A tree failing under hurricane-force wind is not, by itself, evidence anyone did anything wrong, and courts generally expect some sign of known danger before holding the owner responsible. Probar negligencia es más difícil cuando un árbol que parecía saludable cayó durante una tormenta. Un árbol que falla bajo vientos de fuerza huracanada no es, por sí mismo, evidencia de que alguien hizo algo mal, y los tribunales generalmente esperan alguna señal de que el árbol representaba un peligro conocido antes de responsabilizar al dueño. Pwouve neglijans pi difisil lè yon pyebwa ki te sanble an sante tonbe pandan yon tanpèt. Yon pyebwa ki echwe anba van fòs siklòn pa, poukont li, prèv ke yon moun te fè yon bagay mal, epi tribinal yo anjeneral espère kèk siy ke pyebwa a te reprezante yon danje li te konnen anvan yo responsabilize mèt la.
What about a tree that falls on my car? ¿Qué pasa con un árbol que cae sobre mi automóvil? Kisa ki rive si yon pyebwa tonbe sou machin mwen?
That is an auto insurance question, not a homeowners insurance question. Damage to a vehicle from a fallen tree is typically handled under the comprehensive portion of your auto policy, if you carry it. Homeowners policies generally do not cover vehicles, parked or otherwise. Call your auto carrier directly, and expect your usual comprehensive deductible to apply. Esa es una pregunta de seguro de auto, no de seguro de propietario. El daño a un vehículo por un árbol caído típicamente se maneja bajo la cobertura amplia (comprehensive) de su póliza de auto, si usted la tiene. Las pólizas de propietario generalmente no cubren vehículos, estacionados o no. Llame directamente a su aseguradora de auto, y espere que aplique su deducible usual de cobertura amplia. Sa se yon kesyon asirans machin, pa yon kesyon asirans propriyètè. Domaj nan yon machin akoz yon pyebwa ki tonbe anjeneral jere anba pòsyon konplè (comprehensive) nan polis machin ou, si ou genyen li. Polis propriyètè yo anjeneral pa kouvri machin, kit yo pake oswa non. Rele konpayi asirans machin ou dirèkteman, epi atann pou dediktib konplè nòmal ou aplike.
What if the tree didn’t hit anything? ¿Qué pasa si el árbol no golpeó nada? Kisa ki rive si pyebwa a pa frape anyen?
A tree that falls and simply lies in the yard, without striking the house, a fence, or another covered structure, may not be a covered loss at all under some policies. Several carriers only trigger coverage, including any debris removal benefit, when the tree actually damages a covered structure. This is one of the more counterintuitive gaps in a standard policy, and it only shows up when you read the actual policy language. Un árbol que cae y simplemente queda tendido en el jardín, sin golpear la casa, una cerca, u otra estructura cubierta, puede no ser una pérdida cubierta en absoluto bajo algunas pólizas de propietario. Varias aseguradoras solo activan la cobertura, incluyendo cualquier beneficio de remoción de escombros, cuando el árbol realmente daña una estructura cubierta. Este es uno de los vacíos más contraintuitivos de una póliza estándar, y solo se nota cuando usted lee el lenguaje real de la póliza en lugar de asumir que un árbol caído es automáticamente un evento cubierto. Yon pyebwa ki tonbe epi senpleman kouche nan jaden an, san li pa frape kay la, yon baryè, oswa yon lòt estrikti kouvri, ka pa yon pèt kouvri menm anba kèk polis propriyètè. Plizyè konpayi sèlman aktive kouvèti, ki gen ladan nenpòt benefis retire debri, lè pyebwa a reyèlman domaje yon estrikti kouvri. Sa se youn nan vid ki pi kont-entwitif nan yon polis estanda, epi li sèlman parèt lè ou li lang reyèl polis la olye ou sipoze yon pyebwa ki tonbe se otomatikman yon evènman kouvri.
What mistakes do homeowners make after a tree falls? ¿Qué errores cometen los propietarios después de que cae un árbol? Ki erè propriyètè yo fè apre yon pyebwa tonbe?
A few patterns show up again and again in these claims: Algunos patrones aparecen una y otra vez en estos reclamos: Gen kèk modèl ki parèt ankò e ankò nan reklamasyon sa yo:
- Assuming the neighbor’s insurer will pay directly, and delaying a call to your own carrier while that gets sorted out.Asumir que la aseguradora del vecino pagará directamente, y retrasar la llamada a su propia aseguradora mientras eso se resuelve.Sipoze konpayi asirans vwazen an ap peye dirèkteman, epi ralanti yon apèl bay pwòp konpayi ou pandan sa ap regle.
- Letting a contractor clear the debris before anyone photographs the damage and the point of impact.Dejar que un contratista retire los escombros antes de que alguien fotografíe el daño y el punto de impacto.Kite yon kontraktè retire debri anvan nenpòt moun pran foto domaj la ak kote enpak la.
- Signing a contractor’s assignment-of-benefits paperwork without reading what it transfers.Firmar el papeleo de cesión de beneficios (assignment of benefits) de un contratista sin leer qué transfiere.Siyen papye sesyon benefis (assignment of benefits) yon kontraktè san ou pa li kisa li transfere.
- Assuming debris removal has the same limit as structural repair.Asumir que la remoción de escombros tiene el mismo límite que la reparación estructural.Sipoze retire debri gen menm limit ak reparasyon estriktirèl.
- Waiting too long to report the loss.Esperar demasiado para reportar la pérdida.Tann twò lontan pou rapòte pèt la.
What should I do right after a tree falls on my property? ¿Qué debo hacer justo después de que un árbol cae en mi propiedad? Kisa mwen ta dwe fè jis apre yon pyebwa tonbe sou propriyète m?
A few steps tend to matter regardless of whose tree it was or what it hit: Algunos pasos suelen importar sin importar de quién era el árbol o qué golpeó: Gen kèk etap ki anjeneral enpòtan kèlkeswa ki moun pyebwa a te pou oswa kisa li te frape:
- Make sure everyone is safe, and do not approach downed power lines or an unstable tree.Asegúrese de que todos estén a salvo, y no se acerque a cables eléctricos caídos ni a un árbol inestable.Asire tout moun an sekirite, epi pa apwoche liy kouran ki tonbe oswa yon pyebwa ki pa estab.
- Photograph and video the damage before anything is moved, including the tree itself and the point of impact.Fotografíe y film el daño antes de que se mueva nada, incluyendo el árbol mismo y el punto de impacto.Fè foto ak videyo domaj la anvan nenpòt bagay deplase, ki gen ladan pyebwa a li menm ak kote enpak la.
- Contact your insurer to open a claim and ask specifically what debris removal coverage applies.Contacte a su aseguradora para abrir un reclamo y pregunte específicamente qué cobertura de remoción de escombros aplica.Kontakte konpayi asirans ou pou louvri yon reklamasyon epi mande espesyalman ki kouvèti retire debri ki aplike.
- Get a written estimate from a licensed contractor before agreeing to any repair.Obtenga un estimado por escrito de un contratista con licencia antes de aceptar cualquier reparación.Jwenn yon estimasyon ekri nan men yon kontraktè ki gen lisans anvan ou aksepte nenpòt reparasyon.
- If a neighbor’s tree is involved, document its condition and any prior warnings about it, without trespassing to do so.Si está involucrado el árbol de un vecino, documente su condición y cualquier advertencia previa sobre él, sin invadir su propiedad para hacerlo.Si pyebwa yon vwazen enplike, dokimante kondisyon li ak nenpòt avètisman anvan sou li, san ou pa antre san pèmisyon pou fè sa.
- Keep every piece of correspondence with your insurer, the neighbor, and any contractor in one place.Guarde cada correspondencia con su aseguradora, el vecino y cualquier contratista en un solo lugar.Kenbe chak korespondans ak konpayi asirans ou, vwazen an, ak nenpòt kontraktè nan yon sèl kote.
If a licensed public adjuster is already helping with this claim, you can keep them; our guide explains when to also call an attorney.Si un ajustador público con licencia ya le ayuda con este reclamo, puede conservarlo; nuestra guía explica cuándo llamar también a un abogado.Si yon ajistè piblik ki gen lisans deja ap ede w ak reklamasyon sa a, ou ka kenbe l; gid nou an eksplike kilè pou rele yon avoka tou.
Florida tree damage claim? Get the honest read. ¿Reclamo por daño de árbol en Florida? Reciba la lectura honesta. Reklamasyon domaj pyebwa Florida? Jwenn yon evalyasyon onèt.
No fee for the consultation. Tell us what happened. We review every inquiry.
Sin costo por la consulta. Cuéntenos lo que pasó. Revisamos cada consulta.
Konsiltasyon an gratis. Di nou sa ki te pase. Nou revize chak demann.
When does this call for a Florida property insurance attorney? ¿Cuándo amerita esto llamar a un abogado de seguros de propiedad en Florida? Kilè sa merite rele yon avoka asirans propriyète Florida?
Many fallen-tree claims resolve without a lawyer. It may be worth talking to counsel when: Muchos reclamos por árboles caídos se resuelven sin un abogado. Algunos no. Puede valer la pena hablar con un abogado cuando: Anpil reklamasyon pyebwa tonbe rezoud san yon avoka. Gen kèk ki pa rezoud. Li ka vo lapenn pale ak yon avoka lè:
- The carrier denies the claim and the denial letter’s reasoning does not match what you understand your policy to say.La aseguradora niega el reclamo y el razonamiento en la carta de denegación no coincide con lo que usted entiende que dice su póliza.Konpayi an refize reklamasyon an epi rezònman nan lèt refi a pa matche ak sa ou konprann polis ou di.
- The carrier offers an amount that does not come close to your actual repair estimates.La aseguradora ofrece un monto que no se acerca a sus estimados de reparación reales.Konpayi an ofri yon montan ki pa pre kouvri estimasyon reparasyon reyèl ou yo.
- You are trying to pursue a neighbor for negligence and need to know what evidence that claim requires.Usted está intentando ir contra un vecino por negligencia y necesita saber qué evidencia requiere ese reclamo.Ou ap eseye ale kont yon vwazen pou neglijans epi ou bezwen konnen ki prèv reklamasyon sa a mande.
- Debris removal is denied or capped in a way that was not clearly explained.La remoción de escombros es negada o limitada de una forma que no se explicó claramente.Retire debri refize oswa limite nan yon fason ki pa t klèman eksplike.
- You are unsure whether the loss is covered at all.Usted no está seguro si la pérdida está cubierta en absoluto.Ou pa sèten si pèt la kouvri menm ditou.
If your claim was denied outright, our guide on what to do after a denied Florida home insurance claim walks through the next steps. Si su reclamo fue denegado por completo, nuestra guía sobre qué hacer después de un reclamo de seguro de vivienda denegado en Florida explica los siguientes pasos. Si reklamasyon ou te refize nèt, gid nou sou kisa pou fè apre yon reklamasyon asirans kay Florida refize eksplike pwochen etap yo.
The bottom line La conclusión Konklizyon an
A tree falling on a Florida home, whether in Miami, Fort Lauderdale, West Palm Beach, or elsewhere in the state, is usually a first-party claim against your own homeowners policy, regardless of whose tree it was. Debris removal usually comes with its own terms, a negligence claim against a neighbor is harder to prove than most people expect, and a tree on a car is an auto claim, not a homeowners claim. Un árbol que cae sobre una casa en Florida, ya sea en Miami, Fort Lauderdale, West Palm Beach, o en cualquier otro lugar del estado, es, en la mayoría de los casos, un reclamo de primera parte contra su propia póliza de propietario, sin importar de quién era el árbol. La remoción de escombros usualmente viene con sus propios términos. Un reclamo por negligencia contra un vecino es posible pero más difícil de probar de lo que la mayoría espera, especialmente para un árbol que parecía saludable antes de la tormenta. Un árbol sobre un auto es un reclamo de auto, y un árbol que no golpea nada puede no estar cubierto en absoluto. Yon pyebwa ki tonbe sou yon kay nan Florida, kit nan Miami, Fort Lauderdale, West Palm Beach, oswa nenpòt lòt kote nan eta a, se, nan pifò ka yo, yon reklamasyon premye-pati kont pwòp polis propriyètè ou, kèlkeswa ki moun pyebwa a te pou. Retire debri anjeneral vini ak pwòp tèm pa li. Yon reklamasyon neglijans kont yon vwazen posib men pi difisil pou pwouve pase pifò moun atann, espesyalman pou yon pyebwa ki te sanble an sante anvan tanpèt la. Yon pyebwa sou yon machin se yon reklamasyon machin, epi yon pyebwa ki pa frape anyen ka pa kouvri ditou.
None of this replaces reading your declarations page and endorsements, and none of it guarantees how your claim will be handled. For general background, see our property insurance claims overview. For questions about a denial, delay, or lowball offer, the free consultation exists for that conversation. Nada de esto reemplaza leer su página de declaraciones y endosos, y nada de esto garantiza cómo se manejará su reclamo. Para más contexto, vea nuestra descripción general de reclamos de seguro de propiedad. Para preguntas sobre una denegación, demora, u oferta baja, la consulta gratuita existe para esa conversación. Anyen nan sa a pa ranplase li paj deklarasyon ou ak andòsman yo, epi anyen nan sa a pa garanti kijan reklamasyon ou ap jere. Pou plis kontèks, gade apèsi reklamasyon asirans propriyète nou an. Pou kesyon sou yon refi, yon reta, oswa yon ofri ba, konsiltasyon gratis la egziste pou konvèsasyon sa a.
MAC Legal P.A. is a plaintiff-side trial firm headquartered in Hollywood, Florida, serving policyholders, consumers, families, and businesses across Florida, including Miami-Dade, Broward, and Palm Beach counties, in disputes with insurers that have not handled a claim the way they should have. MAC Legal P.A. es una firma de juicio del lado del demandante con sede en Hollywood, Florida, que sirve a asegurados, consumidores, familias y negocios en todo Florida, incluyendo los condados de Miami-Dade, Broward y Palm Beach, en disputas con aseguradoras y empresas que no han manejado un reclamo como deberían. Eso incluye disputas por árboles caídos y la gama más amplia de asuntos de seguro de propiedad, protección al consumidor y responsabilidad civil que la firma maneja. MAC Legal P.A. se yon kabinè avoka pwosè bò kote plent ki baze nan Hollywood, Florida, epi ki sèvi moun ki gen asirans, konsomatè, fanmi, ak biznis atravè tout Florida, ki gen ladan Konte Miami-Dade, Broward, ak Palm Beach, nan dispit ak konpayi asirans ak antrepriz ki pa t jere yon reklamasyon jan yo te dwe fè sa. Sa gen ladan dispit pyebwa tonbe ak gran kantite zafè asirans propriyète, pwoteksyon konsomatè, ak responsablite kabinè a jere.