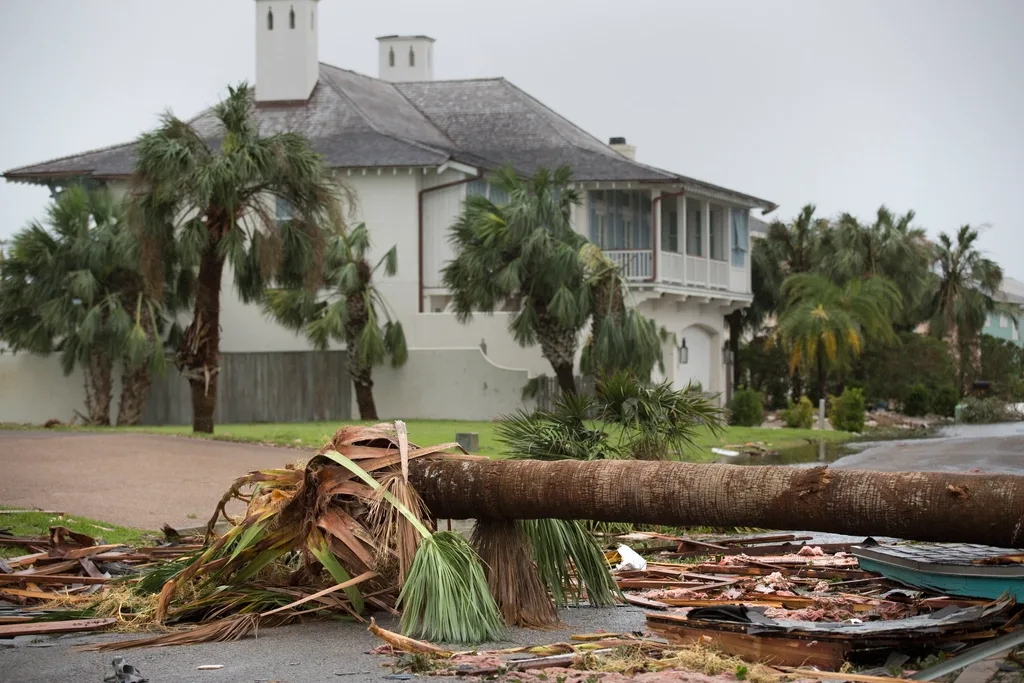
Types of hurricane insurance coverage Tipos de cobertura de seguro de huracán Kalite kouvèti asirans siklòn
Wind damage coverage Cobertura de daño por viento Kouvèti domaj van
Standard hurricane policies cover repairs from wind damage - roofs, windows, siding, and structural components. Most Florida homeowners policies bundle wind damage into the main coverage, but verify your specific policy because the wind exclusion is the most-litigated coverage issue after a named storm. Las pólizas estándar de huracanes cubren reparaciones por daños del viento - techos, ventanas, revestimientos y componentes estructurales. La mayoría de las pólizas de propietarios de Florida agrupan el daño del viento en la cobertura principal, pero verifique su póliza específica porque la exclusión de viento es el problema de cobertura más litigado después de una tormenta nombrada. Polis siklòn estanda kouvri reparasyon domaj van - twa, fenèt, kabann, ak konpozan estriktirèl. Pifò polis pwopriyetè Florida konbine domaj van nan kouvèti prensipal la, men verifye polis espesifik ou paske eksklizyon van se pwoblèm kouvèti ki pi litije apre yon tanpèt non.
Additional Living Expenses (ALE) Gastos Adicionales de Vivienda (ALE) Depans Adisyonèl Lavi (ALE)
ALE covers temporary housing and daily living expenses if the home is uninhabitable after the storm. Hotel, restaurant meals, laundry, increased commute - these add up fast. Keep every receipt. ALE cubre alojamiento temporal y gastos diarios si la vivienda es inhabitable después de la tormenta. Hotel, comidas de restaurante, lavandería, traslados aumentados - esto se suma rápido. Guarde cada recibo. ALE kouvri lojman tanporè ak depans chak jou si kay la pa abitab apre tanpèt la. Otèl, manje restoran, blanchisaj, ogmantasyon vwayaj - sa yo ajoute vit. Kenbe chak resi.
Water damage from the storm Daño por agua de la tormenta Domaj dlo soti nan tanpèt la
Your homeowners policy generally covers rain entering through breaches caused by the storm - but flood damage from rising water requires separate flood insurance through the National Flood Insurance Program or a private flood carrier. The wind-vs-flood distinction is a major litigation flashpoint after a major hurricane. Su póliza de propietario generalmente cubre la lluvia que entra a través de brechas causadas por la tormenta - pero el daño por inundación por aguas crecientes requiere seguro de inundación separado a través del Programa Nacional de Seguro de Inundación o una aseguradora privada de inundación. La distinción viento-vs-inundación es un punto de inflamación importante de litigio después de un gran huracán. Polis pwopriyetè ou jeneralman kouvri lapli ki antre atravè brèch ki koze pa tanpèt la - men domaj inondasyon nan dlo k ap monte egzije asirans inondasyon separe atravè Pwogram Nasyonal Asirans Inondasyon oswa yon konpayi inondasyon prive. Distenksyon van-vs-inondasyon se yon pwen enflame enpòtan pwosè apre yon gwo siklòn.
Policy limits and hurricane deductibles Límites de la póliza y deducibles de huracán Limit polis ak franchiz siklòn
Hurricane deductibles are typically a percentage of dwelling coverage - 2%, 5%, sometimes 10% - not a fixed dollar amount. On a $400,000 dwelling, a 5% hurricane deductible means $20,000 out of pocket before insurance pays a dime. Florida law requires insurers to offer a range of deductible options under Fla. Stat. § 627.701. Los deducibles por huracán son típicamente un porcentaje de la cobertura de vivienda - 2%, 5%, a veces 10% - no una cantidad fija en dólares. En una vivienda de $400,000, un deducible de huracán del 5% significa $20,000 de su bolsillo antes de que el seguro pague un centavo. La ley de Florida requiere que las aseguradoras ofrezcan una variedad de opciones de deducibles bajo Fla. Stat. § 627.701. Franchiz siklòn yo tipikman se yon pousantaj kouvèti kay - 2%, 5%, pafwa 10% - pa yon kantite fiks dola. Sou yon kay $400,000, yon franchiz siklòn 5% vle di $20,000 nan pòch ou anvan asirans peye yon santim. Lwa Florida egzije konpayi yo ofri yon seri opsyon franchiz anba Fla. Stat. § 627.701.
Florida insurers must offer hurricane deductibles in defined options. Most policies use percentage-based deductibles applied to the dwelling coverage amount, not a fixed dollar figure.
Las aseguradoras de Florida deben ofrecer deducibles de huracán en opciones definidas. La mayoría de las pólizas usan deducibles basados en porcentaje aplicados al monto de la cobertura de vivienda, no una cifra fija en dólares.
Konpayi Florida yo dwe ofri franchiz siklòn nan opsyon defini. Pifò polis itilize franchiz ki baze sou pousantaj aplike a kantite kouvèti kay la, pa yon chif fiks dola.
The one-year notice window (and 18-month supplemental) La ventana de aviso de un año (y suplementaria de 18 meses) Fenèt avi yon ane a (ak siplemantè 18 mwa)
Florida shortened the hurricane notice window in 2022 reforms. Under Fla. Stat. § 627.70132, hurricane and named-storm claims must be reported to the insurer within one year from the date the storm caused the damage. Supplemental claims and reopened claims have an 18-month window. Miss these deadlines without a good-cause exception and the claim is barred. Florida acortó la ventana de aviso de huracán en las reformas de 2022. Bajo Fla. Stat. § 627.70132, los reclamos de huracán y tormentas nombradas deben reportarse a la aseguradora dentro de un año desde la fecha en que la tormenta causó el daño. Los reclamos suplementarios y reabiertos tienen una ventana de 18 meses. Pierda estos plazos sin una excepción de causa justa y el reclamo queda excluido. Florida te koupe fenèt avi siklòn lan nan refòm 2022 yo. Anba Fla. Stat. § 627.70132, reklamasyon siklòn ak tanpèt non yo dwe rapòte bay konpayi an nan yon ane apati dat tanpèt la te koze domaj la. Reklamasyon siplemantè ak reklamasyon louvri ankò gen yon fenèt 18 mwa. Manke delè sa yo san yon eksepsyon kòz jis epi reklamasyon an bare.
Steps immediately after hurricane damage Pasos inmediatamente después del daño por huracán Etap touswit apre domaj siklòn
Document the damage Documente el daño Dokimante domaj la
As soon as it's safe, photograph and video every affected area - exterior, interior, contents. Build a written inventory of damaged or destroyed items. Pre-loss photos (insurance records, MLS listings, your phone) help prove pre-storm condition. Tan pronto sea seguro, fotografíe y grabe en video cada área afectada - exterior, interior, contenidos. Construya un inventario escrito de elementos dañados o destruidos. Las fotos previas a la pérdida (registros de seguros, listados MLS, su teléfono) ayudan a probar la condición previa a la tormenta. Touswit ke li sekirite, foto epi videyo chak zòn afekte - deyò, anndan, kontni. Bati yon envantè ekri atik ki domaje oswa detwi. Foto anvan pèt (dosye asirans, lis MLS, telefòn ou) ede pwouve kondisyon anvan tanpèt la.
Contact your insurance company Contacte a su compañía de seguros Kontakte konpayi asirans ou
Notify the carrier promptly to start the clock on the carrier's investigation obligations. Document every conversation in writing - date, time, person, content. Florida law requires the carrier to acknowledge your communications within 7 calendar days, begin investigating within 7 days of proof of loss, inspect the property within 30 days of proof of loss, and pay or deny within 60 days of notice of the claim (Fla. Stat. § 627.70131). Notifique a la aseguradora rápidamente para iniciar el reloj de las obligaciones de investigación de la aseguradora. Documente cada conversación por escrito - fecha, hora, persona, contenido. La ley de Florida requiere que la aseguradora acuse recibo de sus comunicaciones dentro de 7 días calendario, inicie la investigación dentro de 7 días de la prueba de pérdida, inspeccione la propiedad dentro de 30 días de la prueba de pérdida, y pague o deniegue dentro de 60 días del aviso del reclamo (Fla. Stat. § 627.70131). Avize konpayi an byen vit pou kòmanse revè a sou obligasyon envestigasyon konpayi an. Dokimante chak konvèsasyon nan ekri - dat, lè, moun, kontni. Lwa Florida egzije konpayi an rekonèt kominikasyon ou yo nan 7 jou kalandriye, kòmanse ankèt la nan 7 jou apre prèv pèt, enspekte pwopriyete a nan 30 jou apre prèv pèt, epi peye oswa refize nan 60 jou apre avi reklamasyon an (Fla. Stat. § 627.70131).
Filing the hurricane insurance claim Presentar el reclamo de seguro de huracán Depoze reklamasyon asirans siklòn
Submit a complete claim form with policy number, address of the damaged property, your contact, and a detailed inventory. An adjuster will be assigned to inspect. Be present for the inspection and provide your documentation. Envíe un formulario de reclamo completo con número de póliza, dirección de la propiedad dañada, su contacto y un inventario detallado. Se asignará un ajustador para inspeccionar. Esté presente para la inspección y proporcione su documentación. Voye yon fòm reklamasyon konplè ak nimewo polis, adrès pwopriyete domaje a, kontak ou, ak yon envantè detaye. Yo pral plase yon ajistè pou enspekte. Prezan pou enspeksyon an epi bay dokimantasyon ou.
What to do if your claim is denied Qué hacer si su reclamo es denegado Sa pou fè si reklamasyon ou refize
Read the denial letter carefully. Identify the specific policy provision the carrier is citing. Gather more documentation and supporting evidence. If the carrier acted in bad faith - denying without proper investigation, undervaluing systematically, missing statutory deadlines - Florida law provides a Civil Remedy Notice pathway under Fla. Stat. § 624.155 with a 60-day cure window. Beyond that, full bad-faith litigation becomes available. Lea la carta de denegación con cuidado. Identifique la disposición específica de la póliza que cita la aseguradora. Reúna más documentación y evidencia de respaldo. Si la aseguradora actuó de mala fe - denegando sin investigación adecuada, infravalorando sistemáticamente, perdiendo plazos legales - la ley de Florida proporciona una vía de Aviso de Recurso Civil bajo Fla. Stat. § 624.155 con una ventana de subsanación de 60 días. Más allá de eso, el litigio completo de mala fe se vuelve disponible. Li lèt refi a ak atansyon. Idantifye dispozisyon espesifik polis la ke konpayi an site. Rasanble plis dokimantasyon ak prèv siplemantè. Si konpayi an te aji nan move fwa - refize san envestigasyon apwopriye, sou-evalye sistematikman, manke delè lwa - lwa Florida bay yon chemen Avi Rekou Sivil anba Fla. Stat. § 624.155 ak yon fenèt korije 60 jou. Pi lwen pase sa, pwosè konplè move fwa vin disponib.
How fees work post-SB 2-A Cómo funcionan los honorarios post-SB 2-A Kòman frè yo fonksyone apre SB 2-A
Florida's 2022 reforms (SB 2-A) eliminated the one-way attorney fee provision in Fla. Stat. § 627.428 for residential property insurance disputes. Carriers no longer automatically owe attorney fees when policyholders win. Our firm structures hurricane-claim engagements with this in mind - different cases warrant different fee approaches than before December 2022. Free consultation lets us walk you through what fits your specific case. Las reformas de Florida de 2022 (SB 2-A) eliminaron la disposición de honorarios de abogado unidireccional en Fla. Stat. § 627.428 para disputas de seguros de propiedad residencial. Las aseguradoras ya no deben automáticamente los honorarios de abogado cuando los asegurados ganan. Nuestra firma estructura los acuerdos de reclamo por huracán con esto en mente - diferentes casos justifican diferentes enfoques de honorarios que antes de diciembre de 2022. La consulta gratuita nos permite explicarle qué se ajusta a su caso específico. Refòm Florida 2022 yo (SB 2-A) elimine dispozisyon frè avoka inidireksyonèl nan Fla. Stat. § 627.428 pou dispit asirans pwopriyete rezidansyèl. Konpayi yo pa otomatikman dwe frè avoka ankò lè asire yo genyen. Kabinè nou an estriktire angajman reklamasyon siklòn ak sa nan tèt - ka diferan jistifye apwòch frè diferan pase anvan desanm 2022. Konsiltasyon gratis pèmèt nou eksplike ou sa ki anfòm ka espesifik ou.
Need a Florida attorney for this? Get the honest read. ¿Necesita un abogado en Florida? Reciba la lectura honesta. Bezwen yon avoka Florida? Jwenn yon evalyasyon onèt.
No fee for the consultation. Tell us what happened. We review every inquiry.
Sin costo por la consulta. Cuéntenos lo que pasó. Revisamos cada consulta.
Konsiltasyon an gratis. Di nou sa ki te pase. Nou revize chak demann.
The bottom line La conclusión Konklizyon an
Florida hurricane insurance is a policy framework you should understand before the storm - not after the denial. Know your deductible. Know your wind-vs-flood split. Know the one-year notice window. Document constantly. And when the carrier denies or underpays, the bad-faith framework under § 624.155 is still available, even after the SB 2-A reforms. El seguro de huracán de Florida es un marco de póliza que debe entender antes de la tormenta - no después de la denegación. Conozca su deducible. Conozca su división viento-vs-inundación. Conozca la ventana de aviso de un año. Documente constantemente. Y cuando la aseguradora deniegue o pague de menos, el marco de mala fe bajo § 624.155 sigue disponible, incluso después de las reformas SB 2-A. Asirans siklòn Florida se yon kad polis ou ta dwe konprann anvan tanpèt la - pa apre refi a. Konnen franchiz ou. Konnen separasyon van-vs-inondasyon ou. Konnen fenèt avi yon ane a. Dokimante toujou. Epi lè konpayi an refize oswa peye twò ba, kad move fwa anba § 624.155 toujou disponib, menm apre refòm SB 2-A yo.