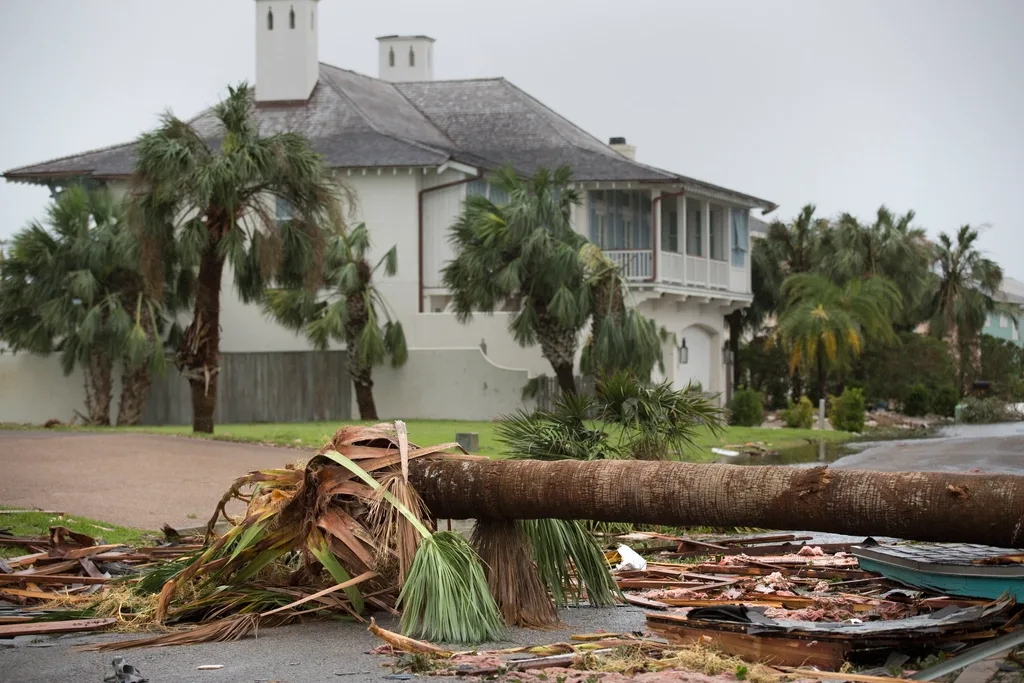
A homeowner with hurricane damage and a carrier that won't pay is fighting the same fight as a homeowner with water, mold, fire, or theft damage - a first-party insurance dispute under the Florida statutory framework. We do not treat hurricane claims as a separate product line. They are a subset of our active insurance bad-faith and claims litigation practice, with named-storm-specific deadlines under Fla. Stat. § 627.70132 and supplemental-claim cutoffs at 18 months.
If your storm is Ian (Sept. 2022), Idalia (Aug. 2023), Helene (Sept. 2024), or Milton (Oct. 2024), there are specific timing issues we need to know about - call before assuming you are out of time.
Un propietario con daños de huracán y una aseguradora que no paga libra la misma batalla que un propietario con daños por agua, moho, incendio o robo - una disputa de seguro de primera parte bajo el marco estatutario de Florida. No tratamos los reclamos de huracán como una línea de producto separada. Son un subconjunto de nuestra práctica activa de mala fe, con plazos para tormentas con nombre bajo Fla. Stat. § 627.70132 y cortes suplementarios a los 18 meses.
Si su tormenta es Ian (sept. 2022), Idalia (ago. 2023), Helene (sept. 2024) o Milton (oct. 2024), hay cuestiones de plazos específicas - llame antes de asumir que se le acabó el tiempo.
Yon pwopriyetè ki gen domaj siklòn ak yon konpayi asirans ki pa vle peye ap goumen menm batay la tankou yon pwopriyetè ki gen domaj dlo, mwazi, dife, oswa vòl - yon dispit asirans premye-pati anba kad legal Florid. Nou pa trete reklamasyon siklòn yo kòm yon liy pwodwi apa. Yo se yon pati nan pratik aktif nou nan move-fwa asirans, ak dat limit pou tanpèt ki gen non anba Fla. Stat. § 627.70132 ak limit siplemantè a 18 mwa.
Si tanpèt ou se Ian (sept. 2022), Idalia (out 2023), Helene (sept. 2024), oswa Milton (okt. 2024), gen pwoblèm tan espesifik - rele anvan ou sipoze ou pa gen tan ankò.