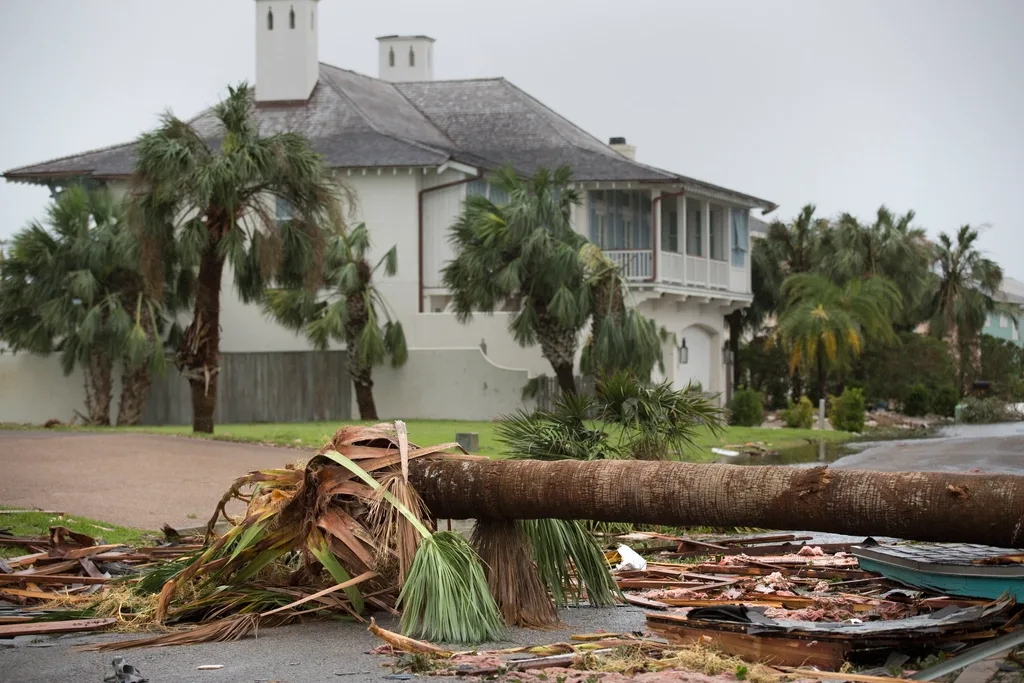
- A standard Florida homeowners (HO-3) policy covers wind damage but excludes flood damage.Una póliza de vivienda estándar de Florida (HO-3) cubre el daño por viento pero excluye el daño por inundación.Yon polis kay estanda Florida (HO-3) kouvri domaj van men li esklu domaj inondasyon.
- Flood coverage comes only from a separate policy: NFIP flood insurance through FEMA, or a private flood insurer.La cobertura de inundación proviene únicamente de una póliza separada: el seguro de inundación del NFIP a través de FEMA, o una aseguradora privada de inundaciones.Kouvèti inondasyon soti sèlman nan yon polis separe: asirans inondasyon NFIP atravè FEMA, oswa yon konpayi prive ki ofri asirans inondasyon.
- Many Florida homeowners policies include an anti-concurrent causation clause that can let an insurer deny an entire claim when an excluded peril like flood contributes alongside a covered peril like wind.Muchas pólizas de vivienda de Florida incluyen una cláusula de causa concurrente excluida que puede permitir que la aseguradora deniegue todo el reclamo cuando un peligro excluido, como la inundación, contribuye junto con un peligro cubierto, como el viento.Anpil polis kay Florida gen yon kloz "anti-concurrent causation" ki ka pèmèt yon konpayi refize tout reklamasyon an lè yon danje eksklu tankou inondasyon kontribye ansanm ak yon danje kouvri tankou van.
- After a hurricane, how an insurer classifies the damage, as wind or as water, can determine whether the claim gets paid.Después de un huracán, cómo clasifica la aseguradora el daño, como viento o como agua, puede determinar si el reclamo se paga.Apre yon siklòn, kijan konpayi an klasifye domaj la, kit se van oswa dlo, ka detèmine si reklamasyon an peye.
After a hurricane moves through Florida, most homeowners discover the hard way that "storm damage" is not one category under their insurance policy. Roof damage from wind is usually covered. Water that rose from storm surge and flooded the first floor often is not. The dividing line between what each policy covers, and what happens when both perils strike together, can decide whether a claim gets paid in full, partly, or not at all.Después de que un huracán pasa por Florida, la mayoría de los propietarios descubren que el "daño por tormenta" no es una sola categoría bajo su póliza. El daño al techo por viento normalmente está cubierto. El agua que subió por la marejada ciclónica e inundó la planta baja a menudo no lo está. La línea que separa lo que cubre cada póliza, y lo que ocurre cuando ambos peligros golpean juntos, puede decidir si un reclamo se paga por completo, en parte, o nada.Apre yon siklòn pase nan Florida, pifò pwopriyetè dekouvri "domaj tanpèt" se pa yon sèl kategori anba polis asirans yo. Domaj twati ki soti nan van anjeneral kouvri. Dlo ki te monte ak inondasyon an souvan pa kouvri. Liy ki separe sa chak polis kouvri, ak sa k rive lè de danje yo frape ansèm, ka detèmine si yon reklamasyon peye nèt, an pati, oswa pa peye menm.
Does a standard Florida homeowners policy cover wind damage?¿Una póliza de vivienda estándar de Florida cubre los daños por viento?Èske yon polis kay estanda Florida kouvri domaj van?
Yes. A Florida HO-3 homeowners policy generally covers direct physical loss from wind, including damage from a named hurricane, unless the policy specifically excludes it. Most carriers price wind coverage in rather than excluding it, often with a separate hurricane deductible. Wind-driven rain entering through a wind-created opening is typically part of the wind claim, as is a tree falling on the house or a window broken by debris.Sí. Una póliza de vivienda HO-3 de Florida generalmente cubre la pérdida física directa por viento, incluido el daño de un huracán nombrado, a menos que la póliza lo excluya específicamente. La mayoría de las aseguradoras incluyen la cobertura de viento en lugar de excluirla, a menudo con un deducible separado por huracán. La lluvia impulsada por el viento que entra por una abertura creada por el viento se trata generalmente como parte del reclamo por viento, igual que un árbol que cae sobre la casa o una ventana rota por escombros.Wi. Yon polis kay HO-3 Florida anjeneral kouvri pèt fizik dirèk ki soti nan van, ki gen ladan domaj ki soti nan yon siklòn ki gen non, sof si polis la esplisitman esklu li. Pifò konpayi Florida enkli kouvèti van olye yo esklu li, souvan ak yon dediksyon separe pou siklòn. Lapli van pouse ki antre nan yon ouvèti van anjeneral konsidere kòm pati nan reklamasyon van an, menm jan ak yon pyebwa ki tonbe sou kay la oswa yon fenèt kase pa debri van.
Does my homeowners policy cover flood damage?¿Mi póliza de vivienda cubre los daños por inundación?Èske polis kay mwen kouvri domaj inondasyon?
No, and this is where many Florida homeowners get the worst surprise after a storm. A standard homeowners policy, including the HO-3 form, excludes flood damage. According to FEMA’s floodsmart.gov, "most homeowners insurance does not cover flood damage," and "flood insurance is a separate policy that can cover buildings, the contents in a building, or both" (floodsmart.gov). That exclusion applies whether the water comes from a rising river, rainfall that cannot drain, or storm surge.No, y aquí es donde muchos propietarios de Florida reciben la peor sorpresa después de una tormenta. Una póliza estándar, incluido el formulario HO-3, excluye el daño por inundación. Según floodsmart.gov, el sitio para consumidores de FEMA, "la mayoría de los seguros de vivienda no cubren el daño por inundación", y "el seguro de inundación es una póliza separada que puede cubrir edificios, el contenido, o ambos" (floodsmart.gov). Esa exclusión aplica sin importar si el agua viene de un río que sube, lluvia que no puede drenar, o marejada ciclónica empujada tierra adentro.Non, epi se la anpil pwopriyetè Florida resevwa pi move sipriz la apre yon tanpèt. Yon polis estanda, ki gen ladan fòm HO-3, esklu domaj inondasyon. Dapre floodsmart.gov, sit konsomatè FEMA a, "pifò asirans kay pa kouvri domaj inondasyon," epi "asirans inondasyon se yon polis separe ki ka kouvri bilding, kontni, oswa tou de" (floodsmart.gov). Esklizyon sa a aplike kèlkeswa si dlo a soti nan yon larivyè ki monte, lapli ki pa ka koule, oswa monte lanmè tanpèt pouse antre nan tè a.
What is NFIP flood insurance, and who runs it?¿Qué es el seguro de inundación del NFIP y quién lo administra?Kisa asirans inondasyon NFIP ye, epi ki moun ki jere li?
The National Flood Insurance Program (NFIP) is the primary source of flood insurance for most Florida homeowners, and it is a federal program, not a private insurance add-on. NFIP flood insurance is "managed by FEMA and is delivered to the public by a network of more than 47 insurance companies and the NFIP Direct" (fema.gov), available in roughly 22,600 participating communities nationwide, including most Florida municipalities. Homeowners with a federally backed mortgage in a high-risk flood zone are typically required to carry it; everyone else can buy it voluntarily, since flooding is not limited to those zones.El Programa Nacional de Seguro de Inundación (NFIP) es la fuente principal de seguro de inundación para la mayoría de los propietarios de Florida, y es un programa federal, no un complemento privado. Está "administrado por FEMA y se entrega al público a través de una red de más de 47 compañías de seguros y el NFIP Direct" (fema.gov), disponible en unas 22,600 comunidades, incluida la mayoría de Florida. Los propietarios con hipoteca respaldada federalmente en zona de alto riesgo normalmente deben tenerlo; todos los demás pueden comprarlo voluntariamente.Pwogram Nasyonal Asirans Inondasyon (NFIP) se sous prensipal asirans inondasyon pou pifò pwopriyetè Florida, epi se yon pwogram federal, pa yon adisyon prive. Li "jere pa FEMA epi delivre bay piblik lan atravè yon rezo plis pase 47 konpayi asirans ak NFIP Direct" (fema.gov), disponib nan anviwon 22,600 kominote, ki gen ladan pifò minisipalite Florida. Pwopriyetè ki gen yon ipotèk federal nan yon zòn risk segondè anjeneral oblije genyen li; tout lòt moun ka achte li volontèman.
A federal program managed by FEMA, separate from any homeowners policy. Purchased on its own, through an NFIP-participating private insurer or NFIP Direct.
Un programa federal administrado por FEMA, separado de cualquier póliza de vivienda. Se compra por separado, a través de una aseguradora participante del NFIP o del NFIP Direct.
Yon pwogram federal FEMA jere, separe de nenpòt polis kay. Achte apa, atravè yon konpayi ki patisipe nan NFIP oswa NFIP Direct.
Can I get flood insurance somewhere other than NFIP?¿Puedo obtener seguro de inundación en otro lugar además del NFIP?Èske m ka jwenn asirans inondasyon yòn lòt kote ki pa NFIP?
Yes. A private flood insurance market also operates in Florida, with policies written directly by private carriers instead of the federal program. Terms, exclusions, and claims handling vary by carrier, and are not identical to NFIP policies. Either way, flood coverage, whether NFIP or private, is always a separate purchase from the homeowners policy that covers wind.Sí. También opera un mercado privado de seguro de inundación en Florida, con pólizas emitidas directamente por aseguradoras privadas en lugar del programa federal. Los términos, las exclusiones y el manejo de reclamos varían por aseguradora y no son idénticos a los del NFIP. De cualquier manera, la cobertura de inundación, sea NFIP o privada, siempre es una compra separada de la póliza de vivienda que cubre el viento.Wi. Yon maché prive asirans inondasyon tou opère nan Florida, ak polis ekri dirèktman pa konpayi prive olye pwogram federal la. Tèm, esklizyon, ak jesyon reklamasyon varye selon konpayi epi yo pa idantik ak NFIP. Nenpòt jan, kouvèti inondasyon, kit se NFIP oswa prive, se toujou yon acha separe de polis kay ki kouvri van.
What is an anti-concurrent causation clause?¿Qué es una cláusula de causa concurrente excluida (anti-concurrent causation)?Kisa yon kloz 'anti-concurrent causation' ye?
Many Florida homeowners policies include language sometimes called an anti-concurrent causation clause. In plain terms, if an excluded peril, such as flood, contributes to a loss "concurrently or in any sequence" with a covered peril, such as wind, the insurer can deny the entire claim, not just the flood-related portion. This is common policy language, not a rule set by Florida statute; the exact wording and effect depends on the specific policy, and some endorsements soften it. Reading the actual exclusion language in your declarations, not the summary page, is the only way to know how your policy applies it.Muchas pólizas de Florida incluyen un lenguaje a veces llamado cláusula de causa concurrente excluida. En términos sencillos, si un peligro excluido, como la inundación, contribuye a una pérdida junto con un peligro cubierto, como el viento, la aseguradora puede denegar el reclamo completo, no solo la parte de inundación. Es un lenguaje común, no una regla de un estatuto de Florida; la redacción depende de la póliza, y algunos endosos la suavizan. Leer el lenguaje real de exclusión, no el resumen, es la única forma de saber cómo aplica su póliza.Anpil polis Florida gen langaj yo rele pafwa yon kloz 'anti-concurrent causation'. Nan mo senp, si yon danje eksklu, tankou inondasyon, kontribye nan yon pèt ansèm ak yon danje kouvri, tankou van, konpayi an ka refize tout reklamasyon an, pa sèlman pati inondasyon an. Sa a se langaj komen, pa yon règ lwa Florida; mo egzak li depann de polis la, epi kèk andòsman radousi li. Li langaj eksklizyon reyèl la, pa rezime a, se sèl fason pou konnen kijan polis ou aplike li.
What does this look like in a real claim?¿Cómo se ve esto en un reclamo real?Kisa sa sanble nan yon reklamasyon reyèl?
Consider a homeowner whose roof loses shingles to high wind, while storm surge from the same storm floods the first floor hours later. There is homeowners insurance but no separate flood policy. The adjuster attributes the roof damage to wind (covered) and the first-floor damage to storm surge (excluded), offering to pay only for the roof. If the anti-concurrent causation clause is broadly written, the insurer may argue that since flood water contributed "in any sequence" with the wind, the entire claim, including the wind-caused roof damage, can be denied. The policy’s wording, not just the storm’s facts, decides what gets paid.Considere a un propietario cuyo techo pierde tejas por viento fuerte, mientras la marejada de la misma tormenta inunda la planta baja horas después. Hay seguro de vivienda pero no póliza de inundación. El ajustador atribuye el techo al viento (cubierto) y la planta baja a la marejada (excluido), ofreciendo pagar solo el techo. Si la cláusula de causa concurrente es amplia, la aseguradora puede argumentar que el agua contribuyó "en cualquier secuencia" con el viento, y denegar todo el reclamo. La redacción de la póliza, no solo los hechos, decide qué se paga.Konsidere yon pwopriyetè ki twati pèdi do kay nan van fò, pandan monte lanmè menm tanpèt la inonde premye etaj la kèk èdtan apre. Li gen asirans kay men li pa gen polis inondasyon. Ajistè a atribye twati a ak van (kouvri) ak premye etaj la ak monte lanmè (eksklu), epi li ofri peye sèlman twati a. Si kloz la ekri laj, konpayi an ka diskite ke dlo kontribye "nan nenpòt sekans" ak van an, epi refize tout reklamasyon an. Mo polis la, pa sèlman fakt yo, deside kisa ki peye.
Why does this distinction matter after a hurricane?¿Por qué importa esta distinción después de un huracán?Poukisa distenksyon sa a enpòtan apre yon siklòn?
Hurricanes routinely cause both kinds of damage in the same event, from the Gulf Coast to Miami, Fort Lauderdale, and West Palm Beach: wind tears off roofing while storm surge floods the ground floor. Identifying which damage came from wind and which from water is not always straightforward once standing water has receded. If there is no flood insurance, any damage attributed to flood, even partly, is typically uncovered, and an anti-concurrent causation clause can extend that result to the whole claim. See our hurricane damage claims overview for more on how these claims get evaluated.Los huracanes causan rutinariamente ambos tipos de daño en el mismo evento, desde la Costa del Golfo hasta Miami, Fort Lauderdale y West Palm Beach: el viento arranca techos mientras la marejada inunda la planta baja. Identificar qué vino del viento y qué del agua no siempre es sencillo una vez que el agua se retiró. Sin seguro de inundación, el daño atribuido a esta, aunque sea en parte, normalmente no está cubierto, y una cláusula de causa concurrente puede extender ese resultado a todo el reclamo. Vea nuestra descripción general de reclamos por daños de huracán.Siklòn regilyèman lakòz tou de kalite domaj yo nan menm evènman an, soti nan Gulf Coast rive Miami, Fort Lauderdale, ak West Palm Beach: van rache twati pandan monte lanmè inonde premye etaj la. Idantifye ki domaj ki soti nan van ak ki moun ki soti nan dlo pa toujou fasil yon fwa dlo a deja desann. San asirans inondasyon, domaj yo atribye ak inondasyon, menm an pati, anjeneral pa kouvri, epi yon kloz "anti-concurrent causation" ka pwolonje rezilta sa a nan tout reklamasyon an. Gade apèsi reklamasyon domaj siklòn nou an.
If a licensed public adjuster is already helping with this claim, you can keep them; our guide explains when to also call an attorney.Si un ajustador público con licencia ya le ayuda con este reclamo, puede conservarlo; nuestra guía explica cuándo llamar también a un abogado.Si yon ajistè piblik ki gen lisans deja ap ede w ak reklamasyon sa a, ou ka kenbe l; gid nou an eksplike kilè pou rele yon avoka tou.
Flood and wind damage both hit your home? Get the coverage question answered.¿Daño por viento e inundación golpearon su casa? Obtenga respuesta sobre la cobertura.Domaj van ak inondasyon tou de frape kay ou? Jwenn repòns sou kouvèti a.
No fee for the consultation. We review every inquiry.
Sin costo por la consulta. Revisamos cada consulta.
Konsiltasyon an gratis. Nou revize chak demann.
What should you do if your claim is denied under a flood exclusion?¿Qué debe hacer si su reclamo es denegado por una exclusión de inundación?Kisa ou ta dwe fè si yo refize reklamasyon ou anba yon esklizyon inondasyon?
Start by getting a copy of the full policy, not just the declarations page, and read the exclusion and causation language the denial cites. Keep every photo, estimate, and piece of correspondence with the adjuster. If part of the damage is plainly wind-driven and the insurer denied the whole claim by pointing to flood water that arrived later, that distinction is worth examining closely. See our insurance bad-faith and claims overview for background on how Florida property claims and denials work.Comience por obtener una copia de la póliza completa, no solo las declaraciones, y lea el lenguaje de exclusión y causalidad que cita la denegación. Guarde cada foto, estimación y correspondencia con el ajustador. Si parte del daño es claramente causado por el viento (tejas arrancadas, una ventana reventada, un árbol en el techo) y la aseguradora denegó todo el reclamo señalando agua que llegó después o por separado, vale la pena examinar esa distinción de cerca. Vea nuestra descripción general de mala fe de aseguradoras y reclamos.Kòmanse pa jwenn yon kopi polis konplè a, pa sèlman deklarasyon yo, epi li langaj eksklizyon ak kòz refi a site. Kenbe chak foto, estimasyon, ak korespondans ak ajistè a. Si yon pati nan domaj la klèman soti nan van (do kay rache, yon fenèt pete, yon pyebwa sou twati a) epi konpayi an refize tout reklamasyon an lè l pwente dlo ki te rive pita oswa separeman, distenksyon sa a vo egzamine pre. Gade apèsi move fwa asirans ak reklamasyon nou an.
What documents should you gather after a storm that caused both kinds of damage?¿Qué documentos debe reunir después de una tormenta que causó ambos tipos de daño?Ki dokiman ou ta dwe rasanble apre yon tanpèt ki te lakòz tou de kalite domaj?
Before contacting either insurer, gather:Antes de contactar a cualquiera de las aseguradoras, reúna:Anvan ou kontakte nenpòt konpayi, rasanble:
- The full homeowners policy, declarations page, and all endorsements, not just the summary.La póliza de vivienda completa, declaraciones y todos los endosos, no solo el resumen.Polis kay konplè a, paj deklarasyon an, ak tout andòsman yo, pa sèlman rezime a.
- The flood policy, if one exists, with its declarations page.La póliza de inundación, si existe, con su página de declaraciones.Polis inondasyon an, si gen youn, ak paj deklarasyon li.
- Date-stamped photos and video taken as soon as it is safe, ideally before cleanup or repairs begin.Fotos y video con fecha, tomados en cuanto sea seguro, idealmente antes de limpiar o reparar.Foto ak videyo ki gen dat, pran depi li san danje, anvan netwayaj oswa reparasyon.
- Contractor estimates that separate wind-related repairs (roof, siding, windows) from water-related repairs (flooring, drywall, electrical).Estimaciones de contratistas que separen las reparaciones por viento (techo, revestimiento, ventanas) de las por agua (piso, paneles, electricidad).Estimasyon kontraktè ki separe reparasyon van (twati, revètman, fenèt) ak reparasyon dlo (planche, drywall, elektrisite).
What mistakes make a flood versus wind dispute worse?¿Qué errores empeoran una disputa entre inundación y viento?Ki erè ki fè yon dispit inondasyon kont van vin pi mal?
- Treating a verbal explanation from the adjuster as final. Get the denial and its stated basis in writing.Tratar una explicación verbal del ajustador como definitiva. Obtenga la denegación y su motivo por escrito.Trete yon eksplikasyon vèbal ajistè a kòm final. Jwenn refi a ak baz li an ekri.
- Mixing repair estimates so wind and water costs cannot be separated later.Mezclar las estimaciones de modo que los costos de viento y agua no se puedan separar.Mele estimasyon yo pou kòt van ak kòt dlo pa ka separe pita.
- Signing a release or supplemental payment offer before understanding what claim rights it closes out.Firmar una liberación u oferta de pago antes de entender qué derechos cierra.Siyen yon liberasyon oswa yon ofri peman anvan ou konprann ki dwa li fèmen.
- Assuming flood insurance is unnecessary because the property has never flooded before.Suponer que el seguro de inundación es innecesario porque la propiedad nunca se ha inundado.Sipoze asirans inondasyon pa nesesè paske pwopriyete a pa janm inonde.
Frequently asked questionsPreguntas frecuentesKesyon yo poze souvan
Does my Florida homeowners insurance cover flood damage?¿Mi seguro de vivienda de Florida cubre los daños por inundación?Èske asirans kay Florida mwen kouvri domaj inondasyon?
No. A standard Florida homeowners (HO-3) policy excludes flood damage. Flood coverage requires a separate policy, typically through the NFIP or a private flood insurer, covering losses from rising water; the homeowners policy covers wind, fire, and most other named perils.No. Una póliza estándar de Florida (HO-3) excluye el daño por inundación. Esa cobertura requiere una póliza separada, normalmente del NFIP o una aseguradora privada, para pérdidas por agua que sube; la póliza de vivienda cubre viento, incendio y otros peligros nombrados.Non. Yon polis estanda Florida (HO-3) esklu domaj inondasyon. Kouvèti sa a mande yon polis separe, anjeneral NFIP oswa yon konpayi prive, pou pèt dlo ki monte; polis kay la kouvri van, dife, ak lòt danje ki gen non.
What is NFIP flood insurance?¿Qué es el seguro de inundación del NFIP?Kisa asirans inondasyon NFIP ye?
NFIP stands for the National Flood Insurance Program, a federal program managed by FEMA. It provides flood insurance through 47-plus participating private insurers and NFIP Direct, available in roughly 22,600 participating communities, including most of Florida.NFIP significa Programa Nacional de Seguro de Inundación, un programa federal administrado por FEMA. Ofrece seguro a través de más de 47 aseguradoras participantes y NFIP Direct, disponible en unas 22,600 comunidades, incluida la mayoría de Florida.NFIP vle di Pwogram Nasyonal Asirans Inondasyon, yon pwogram federal FEMA jere. Li bay asirans atravè plis pase 47 konpayi k ap patisipe ak NFIP Direct, disponib nan anviwon 22,600 kominote, ki gen ladan pifò Florida.
What is an anti-concurrent causation clause?¿Qué es una cláusula de causa concurrente excluida?Kisa yon kloz 'anti-concurrent causation' ye?
It's common language letting the insurer deny an entire claim if an excluded peril, like flood, contributed to the loss at the same time or in any sequence as a covered peril, like wind. Wording varies by policy.Es un lenguaje común que permite a la aseguradora denegar todo el reclamo si un peligro excluido, como la inundación, contribuyó a la pérdida junto con un peligro cubierto, como el viento. La redacción varía según la póliza.Se yon langaj komen ki pèmèt konpayi an refize tout reklamasyon an si yon danje eksklu, tankou inondasyon, kontribye nan pèt la ansèm ak yon danje kouvri, tankou van. Mo yo varye selon polis.
Can my insurer deny my whole claim if both wind and flood damaged my home?¿Puede mi aseguradora denegar todo mi reclamo si tanto el viento como la inundación dañaron mi casa?Èske konpayi asirans mwen ka refize tout reklamasyon mwen si tou de van ak inondasyon domaje kay mwen?
It depends on your policy language. Many Florida homeowners policies include an anti-concurrent causation clause letting an insurer deny the full claim when an excluded peril like flood contributes alongside a covered peril like wind. Read your policy's exact wording.Depende del lenguaje de su póliza. Muchas pólizas de Florida incluyen una cláusula de causa concurrente que permite denegar el reclamo completo cuando un peligro excluido, como la inundación, contribuye junto con uno cubierto, como el viento. Lea la redacción exacta.Sa depann de langaj polis ou. Anpil polis Florida gen yon kloz 'anti-concurrent causation' ki pèmèt refize tout reklamasyon an lè yon danje eksklu tankou inondasyon kontribye ansèm ak yon danje kouvri tankou van. Li mo egzak ou.
Do I need flood insurance if I don't live in a high-risk flood zone?¿Necesito seguro de inundación si no vivo en una zona de alto riesgo de inundación?Èske m bezwen asirans inondasyon si m pa viv nan yon zòn risk inondasyon segondè?
Not legally in most cases, but it's often worth it anyway. FEMA notes a significant share of NFIP claims come from outside mapped high-risk areas, so homes outside those zones can still flood and go uncovered by a standard homeowners policy.Legalmente no en la mayoría de los casos, pero a menudo vale la pena. FEMA señala que muchos reclamos del NFIP vienen de fuera de zonas de alto riesgo, así que esas casas igual pueden inundarse sin cobertura de una póliza estándar.Pa legalman nan pifò ka, men souvan li vo sa. FEMA remake anpil reklamasyon NFIP soti deyò zòn risk segondè, konsa kay sa yo toujou ka inonde san kouvèti anba yon polis estanda.
Where can I buy flood insurance in Florida?¿Dónde puedo comprar seguro de inundación en Florida?Ki kote m ka achte asirans inondasyon nan Florida?
Through NFIP-participating private insurers, NFIP Direct, or a private flood insurer operating outside the NFIP. It is always purchased separately from your homeowners policy.A través de aseguradoras privadas participantes del NFIP, de NFIP Direct, o de una aseguradora privada fuera del NFIP. Siempre se compra por separado de su póliza de vivienda.Atravè konpayi prive k ap patisipe nan NFIP, atravè NFIP Direct, oswa atravè yon konpayi prive deyò NFIP. Li toujou achte separeman de polis kay ou.
Michael A. Citron, Esq. is the Founder and Managing Partner of MAC Legal P.A., headquartered in Hollywood, Florida, licensed statewide. J.D., Florida International University College of Law (2012); B.A., University of Florida (2005); member, The Florida Bar; recognized in Best Lawyers: Ones to Watch® in America since 2023. Read his full bio.
Michael A. Citron, Esq. es el Fundador y Socio Director de MAC Legal P.A., con sede en Hollywood, Florida, con licencia en todo el estado. J.D., Florida International University College of Law (2012); B.A., Universidad de Florida (2005); miembro de The Florida Bar; reconocido en Best Lawyers: Ones to Watch® in America desde 2023. Lea su biografía completa.
Michael A. Citron, Esq. se Fondatè ak Direktè Jeneral MAC Legal P.A., ki gen katye jeneral nan Hollywood, Florida, ak lisans nan tout eta a. J.D., Florida International University College of Law (2012); B.A., University of Florida (2005); manm The Florida Bar; rekonèt nan Best Lawyers: Ones to Watch® in America depi 2023. Li byografi konplè li.
The bottom lineLa conclusiónKonklizyon an
Wind damage and flood damage are two different categories of loss covered, if at all, by two different kinds of insurance. A Florida homeowners policy generally pays for wind; it almost never pays for flood. NFIP flood insurance, or a private flood policy, pays for storm surge and rising water, and many Florida policies include language that can affect the whole claim when both perils are present. Knowing which category your damage falls into, and getting that determination right, is often the difference between a paid claim and a denied one. A free consultation can help you sort out what your policy actually covers.El daño por viento y el daño por inundación son dos categorías diferentes de pérdida cubiertas, si acaso, por dos tipos diferentes de seguro. Una póliza de Florida generalmente paga por el viento; casi nunca paga por la inundación. El seguro del NFIP, o una póliza privada, paga por la marejada y el agua que sube, y muchas pólizas incluyen un lenguaje que puede afectar todo el reclamo cuando ambos peligros están presentes. Saber en qué categoría cae su daño a menudo es la diferencia entre un reclamo pagado y uno denegado. Una consulta gratuita puede ayudarle a entender qué cubre su póliza.Domaj van ak domaj inondasyon se de kategori diferan nan pèt ki kouvri, si yo kouvri, pa de kalite asirans diferan. Yon polis Florida anjeneral peye pou van; li pa janm peye pou inondasyon. Asirans NFIP, oswa yon polis prive, peye pou monte lanmè ak dlo ki monte, epi anpil polis gen langaj ki ka afekte tout reklamasyon an lè de danje yo prezan. Konnen nan ki kategori domaj ou tonbe souvan se diferans ant yon reklamasyon peye ak yòn refize. Yon konsiltasyon gratis ka ede w konprann kisa polis ou kouvri.
MAC Legal P.A. is a plaintiff-side trial firm headquartered in Hollywood, Florida, representing policyholders, consumers, families, and businesses statewide, including Miami, Fort Lauderdale, West Palm Beach, and Miami-Dade, Broward, and Palm Beach counties, against insurers and companies that do not meet their obligations.MAC Legal P.A. es una firma de juicio del lado de la parte demandante con sede en Hollywood, Florida, que representa a asegurados, consumidores, familias y negocios en todo el estado, incluidos Miami, Fort Lauderdale, West Palm Beach, y los condados de Miami-Dade, Broward y Palm Beach, frente a aseguradoras y compañías que no cumplen con sus obligaciones.MAC Legal P.A. se yon kabinè pwosè bò kote plent ki gen katye jeneral nan Hollywood, Florida, ki reprezante moun ki gen asirans, konsomatè, fanmi, ak biznis nan tout eta a, ki gen ladan Miami, Fort Lauderdale, West Palm Beach, ak konte Miami-Dade, Broward, ak Palm Beach, devan konpayi asirans ak lòt konpayi ki pa respekte obligasyon yo.