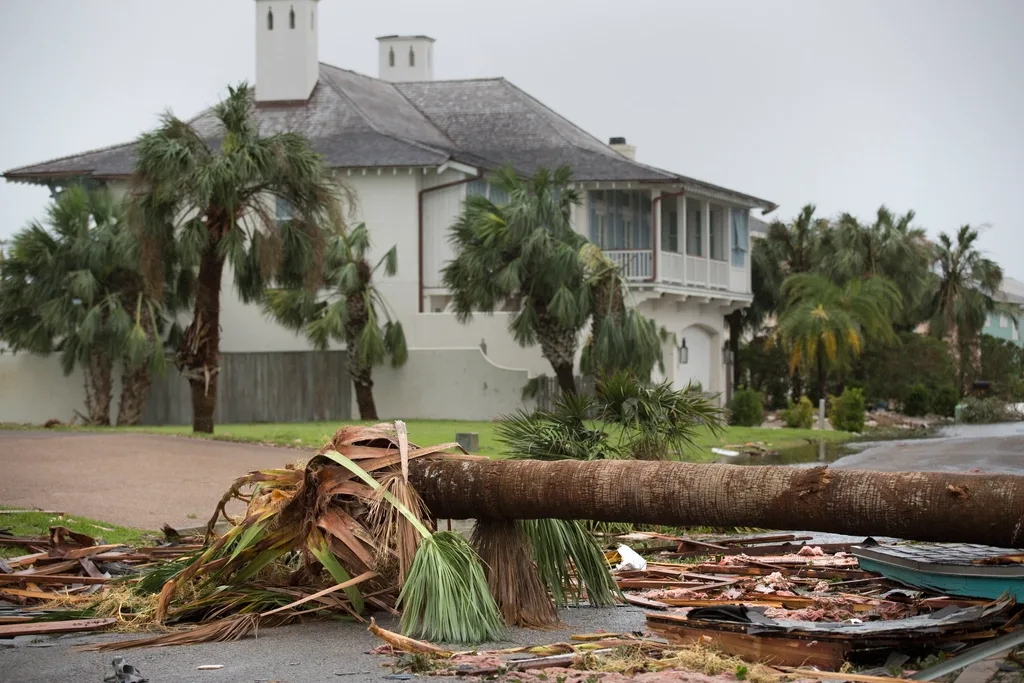
Para muchos propietarios de vivienda y de negocios en Florida, la tormenta es apenas el primer problema. Empieza la limpieza y, semanas después, queda claro que lo más difícil es el reclamo al seguro. Un reclamo que arranca con buenos registros y un aviso a tiempo es mucho más fácil de defender después. Esta guía explica qué hacer ahora, mientras los detalles están frescos.
- Tome fotos y video de todos los daños antes de limpiar, y guarde los recibos de las reparaciones de emergencia.
- En reclamos por huracán, Florida toma como fecha de la pérdida el día en que el huracán tocó tierra. El aviso de un reclamo inicial o reabierto generalmente vence al año, y el de un reclamo suplementario a los 18 meses (Fla. Stat. § 627.70132).
- Su aseguradora debe acusar recibo del reclamo en 7 días y, por lo general, pagarlo o negarlo dentro de los 60 días siguientes al aviso (Fla. Stat. § 627.70131).
- Los daños por inundación normalmente se reclaman aparte, bajo una póliza de inundación, no bajo la póliza de su vivienda.
- Una negación, una oferta muy baja, una solicitud de examen bajo juramento o una carta de reserva de derechos son buenas razones para hablar con un abogado.
Lo que sabemos del huracán Isaias
Según el Centro Nacional de Huracanes (NHC), Isaias se fortaleció a huracán de categoría 3 sobre el Golfo en la tarde del viernes 9 de octubre de 2026. Tocó tierra cerca de Destin, Florida, alrededor de las 8:30 p.m. hora del centro (CDT) de esa noche como huracán de categoría 2, y luego avanzó hacia el norte, sobre Alabama. Antes de tocar tierra, el NHC mantenía un aviso de huracán desde Ocean Springs, Mississippi, hasta el límite entre los condados de Bay y Gulf en Florida, y un aviso de marejada ciclónica desde la desembocadura del río Mississippi hasta el río Suwannee.
El gobernador DeSantis declaró el estado de emergencia el 6 de octubre y lo amplió el 7 y el 10 de octubre. Según la Orden Ejecutiva 26-212, abarca los condados de Baker, Bay, Calhoun, Citrus, Columbia, Dixie, Escambia, Franklin, Gadsden, Gilchrist, Gulf, Hamilton, Hillsborough, Holmes, Jackson, Jefferson, Lafayette, Leon, Levy, Liberty, Madison, Okaloosa, Pasco, Pinellas, Santa Rosa, Suwannee, Taylor, Wakulla, Walton y Washington.
El 9 de octubre, FEMA aprobó una declaración de emergencia para Florida (EM-3655-FL) que cubre 27 de esos condados. Al 15 de octubre de 2026, los datos publicados por FEMA indican que esa declaración ofrece Asistencia Pública a gobiernos estatales y locales; no incluye Asistencia Individual para los hogares. Eso puede cambiar, así que consulte la página de FEMA sobre Isaias y DisasterAssistance.gov para ver actualizaciones.
Qué hacer en los primeros días después de la tormenta
Su seguridad es lo primero. Manténgase lejos de cables eléctricos caídos y del agua estancada, y no entre a un edificio que pueda tener daños estructurales. Ningún reclamo vale una lesión. Cuando sea seguro, estos pasos protegen tanto su propiedad como su reclamo.
Documente todo antes de limpiar
- Tome fotos generales de cada lado del edificio y luego de cerca de cada área dañada: techo, ventanas, puertas, cielos rasos, paredes, pisos, cercas y construcciones anexas.
- Grabe un video recorriendo despacio el interior y el exterior. Describa en voz alta lo que ve y diga la fecha.
- Fotografíe las marcas de agua en las paredes, el aislamiento mojado y los bienes dañados, junto con el modelo y número de serie de electrodomésticos y equipos electrónicos.
- Si tiene fotos de la propiedad de antes de la tormenta, búsquelas ahora. Ayudan a responder más adelante el argumento de “daños preexistentes”.
Evite más daños y guarde todos los recibos
La mayoría de las pólizas de propiedad le exigen tomar medidas razonables para proteger la propiedad de daños adicionales. Eso puede significar cubrir el techo con una lona, tapar una ventana rota o sacar el agua estancada. Fotografíe los daños antes de hacer reparaciones temporales, guarde cada recibo y espere a que la aseguradora inspeccione antes de hacer reparaciones permanentes, salvo que esperar sea peligroso o empeore el daño.
No bote los artículos dañados sin documentarlos
Es tentador sacarlo todo a la acera. Antes de hacerlo, fotografíe cada artículo y haga una lista por escrito con su descripción, antigüedad aproximada y dónde lo compró. Si puede guardar de forma segura muestras pequeñas de los materiales dañados, como un pedazo de piso, alfombra o pared de yeso, hágalo. Una vez que el artículo desaparece, es mucho más difícil probar su valor.
Pida su póliza y deje todo por escrito
Pídale a su aseguradora o agente una copia completa de su póliza, incluida la página de declaraciones y los endosos. Fíjese en su deducible por huracán; nuestra guía sobre deducibles por huracán en Florida explica cómo funciona. Lleve un registro de cada llamada con la fecha, el nombre de la persona y lo que se dijo, y confirme por correo electrónico las conversaciones importantes. Para una lista completa, vea nuestra lista de verificación para reclamos por huracán.
Cómo reportar el reclamo: los plazos de aviso en Florida
Reporte el reclamo tan pronto como razonablemente pueda. Su póliza puede exigir un aviso oportuno, y reportar temprano agiliza la visita del ajustador y mantiene los hechos frescos.
La ley de Florida también fija límites máximos. Según la Fla. Stat. § 627.70132, un reclamo o reclamo reabierto de seguro de propiedad queda prescrito si no se avisa a la aseguradora dentro de 1 año después de la fecha de la pérdida. Un reclamo suplementario, por daños adicionales del mismo riesgo, debe avisarse dentro de los 18 meses posteriores a la fecha de la pérdida. En reclamos por huracán, la ley dice que la fecha de la pérdida es el día en que el huracán tocó tierra. El NHC informó que Isaias tocó tierra en la noche del 9 de octubre de 2026.
Un reclamo o reclamo reabierto queda prescrito si no se avisa dentro de 1 año después de la fecha de la pérdida; un reclamo suplementario, dentro de 18 meses. En huracanes, la fecha de la pérdida es el día en que el huracán tocó tierra.
Estos plazos de aviso son distintos del plazo para presentar una demanda. Nuestra guía sobre cuánto tiempo tiene para presentar un reclamo por huracán en Florida explica ambos.
Qué debe hacer su aseguradora y en qué plazo
La ley de Florida sobre el manejo de reclamos, la Fla. Stat. § 627.70131, también le pone reloj a la aseguradora:
- 7 días calendario para revisar y acusar recibo de cualquier comunicación sobre su reclamo, salvo que pague dentro de ese plazo.
- 7 días desde que recibe las declaraciones de prueba de pérdida para iniciar la investigación razonablemente necesaria.
- 30 días desde que recibe las declaraciones de prueba de pérdida para completar cualquier inspección física de la propiedad.
- 60 días desde que recibe el aviso de un reclamo inicial, reabierto o suplementario para pagarlo o negarlo, total o parcialmente, con una explicación razonable por escrito.
Cuando el ajustador de la aseguradora inspecciona la propiedad, la ley le exige entregarle un documento con su nombre y su número de licencia estatal de ajustador. La ley de Florida también exige, por lo general, que los representantes de la aseguradora le avisen con al menos 48 horas de anticipación antes de una inspección en el lugar (Fla. Stat. § 626.854(14)).
Estos plazos tienen excepciones. La ley excusa algunas demoras causadas por “factores fuera del control de la aseguradora”, que pueden incluir ciertas órdenes de los reguladores después de una tormenta grave. Aun así, conviene anotar cualquier plazo incumplido. Nuestra guía sobre cuánto tiempo tiene una aseguradora de Florida para responder a su reclamo profundiza en el tema.
¿Tiene preguntas sobre su reclamo por Isaias?
La consulta es gratuita. Cuéntenos qué se dañó, cuándo lo reportó y qué le ha dicho su aseguradora hasta ahora.
Por qué los reclamos por huracán se demoran, se pagan de menos o se niegan
Cada reclamo es distinto, pero hay disputas que se repiten después de los huracanes en Florida:
- Viento contra agua. Una póliza de vivienda generalmente cubre los daños por viento pero excluye la inundación. Cuando una tormenta trae viento y marejada, la aseguradora puede atribuir los daños a la inundación o a la subida del agua en lugar del viento. Nuestro artículo sobre cobertura por inundación frente a viento explica la diferencia.
- Daños preexistentes o desgaste. Las aseguradoras suelen alegar que los daños al techo o por agua ya existían antes de la tormenta o se deben a la edad y al deterioro. Aquí importan las fotos de antes y después y los registros de reparaciones. Vea nuestra guía sobre negaciones por daños preexistentes.
- Aviso tardío. Esperar demasiado para reportar puede darle una defensa a la aseguradora y, vencidos los plazos legales, el reclamo puede quedar prescrito por completo.
- Disputas de alcance y precios. El estimado de la aseguradora puede omitir áreas dañadas, suponer una reparación cuando hace falta reemplazar o usar precios que no reflejan los costos locales después de una tormenta.
- Documentación incompleta. Las solicitudes de más documentos, formularios de prueba de pérdida o declaraciones grabadas pueden frenar un reclamo cuando los papeles están incompletos.
Cuándo puede ayudar un ajustador público con licencia
Un ajustador público con licencia trabaja para el asegurado, no para la compañía de seguros. Puede documentar la pérdida, preparar un estimado y negociar el reclamo con la aseguradora. En muchos reclamos sencillos, esa ayuda es valiosa.
La ley de Florida también le pone límites. Según la Fla. Stat. § 626.854:
- Un ajustador público no puede dar asesoría legal.
- En reclamos por eventos cubiertos por una declaración de estado de emergencia del gobernador, los honorarios del ajustador público tienen un tope del 10 por ciento de los pagos del reclamo, para los reclamos presentados durante el año siguiente a la declaración. Fuera de eso, el tope general es del 20 por ciento.
- Si el contrato se firmó por un evento bajo estado de emergencia, usted puede cancelarlo sin penalidad dentro de los 30 días después de la fecha de la pérdida o 10 días después de firmarlo, lo que sea más largo.
- Los ajustadores públicos solo pueden ofrecer sus servicios de lunes a sábado, entre las 8 a.m. y las 8 p.m.
Antes de firmar, verifique la licencia del ajustador en la búsqueda de licenciatarios del Departamento de Servicios Financieros de Florida. Nuestro artículo sobre lo que pueden y no pueden hacer los ajustadores públicos en Florida explica los detalles. Si un ajustador público ya trabaja en su reclamo, puede conservarlo; nuestra guía explica cuándo llamar también a un abogado. Los ajustadores públicos pueden conocer cómo colaboramos con ellos en nuestra página del Programa de Colaboración con Ajustadores Públicos.
Cuándo hablar con un abogado
Muchos reclamos se resuelven sin abogado. Estas son señales de que su reclamo se convirtió en una disputa legal:
- Una negación total o parcial, sobre todo si culpa a la inundación, a daños preexistentes o al desgaste.
- Una oferta muy baja, muy por debajo del estimado de su contratista o de su ajustador público.
- Una solicitud de examen bajo juramento, que es un testimonio jurado, normalmente con un taquígrafo judicial y el abogado de la aseguradora presentes.
- Una carta de reserva de derechos, que significa que la aseguradora investiga pero se reserva la opción de negar la cobertura más adelante.
- Plazos incumplidos, como no recibir pago ni negación dentro de los 60 días siguientes al aviso.
- Una solicitud de tasación (appraisal) o presión para firmar una liberación. Nuestro artículo sobre el proceso de tasación explica qué significa.
Un abogado puede revisar la póliza y la posición de la aseguradora, asesorarle sobre sus derechos y plazos, y encargarse del aviso previo a la demanda y del litigio si llega a ser necesario. Si alguna de estas señales le aplica, nuestra página de revisión de reclamos por huracán es un buen punto de partida.
El seguro de inundación es un reclamo aparte
Las pólizas de vivienda estándar generalmente excluyen la inundación, incluida la marejada ciclónica. La cobertura por inundación suele venir de una póliza aparte, ya sea del Programa Nacional de Seguro contra Inundaciones (NFIP), que administra FEMA, o de una aseguradora privada. Si tiene una póliza de inundación, reporte el reclamo por inundación a esa aseguradora por separado y siga sus propios requisitos y plazos, que son distintos de los de su póliza de vivienda.
La guía de reclamos de FloodSmart de FEMA explica cómo iniciar un reclamo ante el NFIP. Para asistencia federal por desastre, consulte DisasterAssistance.gov. El Departamento de Servicios Financieros de Florida también ofrece una línea gratuita de ayuda al consumidor de seguros, 1-877-693-5236, además de recursos para tormentas y mediación para reclamos de propiedad residencial.
Preguntas frecuentes
¿Cuál es el plazo para reportar un reclamo por el huracán Isaias en Florida?
Según la Fla. Stat. § 627.70132, el aviso de un reclamo inicial o reabierto de seguro de propiedad debe darse dentro de 1 año después de la fecha de la pérdida, y el de un reclamo suplementario dentro de 18 meses. En reclamos por huracán, la fecha de la pérdida es el día en que el huracán tocó tierra, que el Centro Nacional de Huracanes ubicó en la noche del 9 de octubre de 2026. Su póliza también puede exigir un aviso oportuno, así que reporte tan pronto como razonablemente pueda.
¿Cuánto tiempo tiene mi aseguradora para pagar o negar mi reclamo por huracán?
Según la Fla. Stat. § 627.70131, la aseguradora debe acusar recibo de cualquier comunicación sobre su reclamo dentro de 7 días calendario y, por lo general, debe pagar o negar el reclamo, total o parcialmente, dentro de los 60 días siguientes a recibir el aviso. La ley permite algunas excepciones por factores fuera del control de la aseguradora.
¿Mi póliza de vivienda cubre la inundación por marejada ciclónica?
Por lo general, no. Las pólizas de vivienda estándar suelen excluir la inundación, incluida la marejada ciclónica. Los daños por inundación normalmente solo los cubre una póliza de inundación aparte, ya sea del Programa Nacional de Seguro contra Inundaciones de FEMA o de una aseguradora privada, y ese reclamo debe reportarse por separado.
¿Debo hacer reparaciones antes de que inspeccione el ajustador?
Haga reparaciones temporales razonables para evitar más daños, como cubrir el techo con una lona o tapar una ventana, después de fotografiar los daños, y guarde cada recibo. Espere a que la aseguradora inspeccione antes de hacer reparaciones permanentes, salvo que esperar sea peligroso o empeore el daño.
¿Cuánto puede cobrar un ajustador público por un reclamo por Isaias?
Según la Fla. Stat. § 626.854, en reclamos por eventos cubiertos por una declaración de estado de emergencia del gobernador, los honorarios del ajustador público tienen un tope del 10 por ciento de los pagos del reclamo para los reclamos presentados durante el año siguiente a la declaración. También puede cancelar ese contrato sin penalidad dentro de los 30 días después de la fecha de la pérdida o 10 días después de firmarlo, lo que sea más largo.
¿Cuándo debo hablar con un abogado sobre mi reclamo por huracán?
Considere hablar con un abogado si su reclamo fue negado total o parcialmente, si la oferta está muy por debajo de sus estimados, si la aseguradora pide un examen bajo juramento, si recibe una carta de reserva de derechos o si la aseguradora incumple sus plazos legales. MAC Legal P.A. ofrece una consulta gratuita.
Cómo puede ayudarle MAC Legal
MAC Legal P.A. es una firma de litigio del lado del demandante con sede en Hollywood, Florida. Michael A. Citron tiene licencia de The Florida Bar y representa a propietarios de vivienda, juntas de condominios y asociaciones de propietarios, y empresas en toda Florida en disputas con sus aseguradoras de propiedad, incluidos reclamos por huracán negados, demorados o pagados de menos. También colaboramos con ajustadores públicos con licencia cuando un reclamo necesita ayuda legal.
Si el huracán Isaias dañó su propiedad y su reclamo no avanza como debería, agende una consulta gratuita. Revisaremos su póliza y la posición de la aseguradora y le explicaremos sus opciones con claridad. Los honorarios dependen del caso y se explican por escrito antes de contratarnos; en algunos asuntos puede haber acuerdos de honorarios por contingencia.
Este artículo ofrece información general sobre la ley de Florida al 15 de octubre de 2026 y no constituye asesoría legal. Leerlo no crea una relación abogado-cliente. Los datos de la tormenta provienen del Centro Nacional de Huracanes, FEMA y la Oficina Ejecutiva del Gobernador, y pueden cambiar.
Fuentes
- Centro Nacional de Huracanes, archivo de avisos del huracán Isaias (Aviso Público 13 y actualización del 9 de octubre de 2026), en inglés
- Oficina Ejecutiva del Gobernador, Órdenes Ejecutivas 26-202, 26-211 y 26-212 (6, 7 y 10 de octubre de 2026), en inglés
- FEMA, Declaración de Emergencia EM-3655-FL por el huracán Isaias (9 de octubre de 2026)
- Fla. Stat. § 627.70132, Senado de Florida - Aviso de reclamo de seguro de propiedad
- Fla. Stat. § 627.70131, Senado de Florida - Deber de la aseguradora de acusar recibo e investigar
- Fla. Stat. § 626.854, Senado de Florida - Definición de ajustador público; prohibiciones
- Departamento de Servicios Financieros de Florida, recursos para el consumidor ante huracanes
- FEMA, Programa Nacional de Seguro contra Inundaciones, cómo iniciar un reclamo por inundación